
この記事の要点・目次
- 2026年3月期の連結売上収益の51.1%をコンデンサが占めます。ただし、この区分は積層セラミックコンデンサ以外も含みます。
- コンポーネント事業の営業利益は3151億円、デバイス・モジュール事業は265億円の赤字。コンデンサ単独の利益は開示されていません。
- 用途は通信だけでなくモビリティやコンピュータにも広がります。コンデンサへの追加投資800億円は2026年度の意思決定で、支出済み額ではありません。
村田製作所は何で稼ぐ会社なのか。2026年3月期の連結決算では、コンデンサが売上収益の51.1%を占めました。利益面では、コンデンサを含む「コンポーネント」事業が3151億円の営業利益を出す一方、別の「デバイス・モジュール」事業は265億円の赤字でした。製品別の売上と事業別の利益を分けると、稼ぐ仕組みが見えてきます。
この数字の背景には、積層セラミックコンデンサ(MLCC)の材料から設備までをつなぐ生産体制があります。決算と事業説明から、製品、顧客の用途、投資を順に確かめます。金額は特記がなければ2026年3月期(2025年4月1日~2026年3月31日)の村田製作所グループの連結数値で、億円単位に四捨五入しています。
村田製作所の売上の半分はコンデンサ、利益は事業単位で見る
株式会社村田製作所の2026年4月30日公表の決算短信では、連結売上収益は1兆8309億円、営業利益は2818億円です。売上収益は前期比5.0%増、営業利益は0.8%増。営業利益率は前期の16.0%から15.4%へ下がりました。売上の伸びと利益率の変化は同じ動きではありません。
製品区分の「コンデンサ」の売上収益は9364億円で、連結全体の51.1%。前期比では12.6%増えました。ただし、この区分にはMLCC「など」が含まれます。9364億円をそのまま「MLCCの売上」とすることはできません。会社はMLCCがサーバー向けを中心に幅広い用途で増えたと説明しています。
利益は製品区分より大きい事業セグメントで開示されています。コンデンサ、インダクタ、EMI除去フィルタなどを含む「コンポーネント」は、外部顧客向け売上収益が1兆1597億円、内部取引を含むセグメント売上収益が1兆1752億円、営業利益が3151億円でした。決算に示されたセグメント営業利益率26.8%の分母は、内部取引を含む売上収益です。
対して、高周波モジュールや電池、センサなどを含む「デバイス・モジュール」の外部顧客向け売上収益は6560億円、営業損失は265億円でした。「その他」も68億円の営業損失で、これらを合わせた連結営業利益は2818億円になります。コンポーネントの利益が連結全体より大きいのは、他事業の損失が相殺しているためです。コンデンサだけで3151億円を稼いだという意味ではありません。
積層セラミックコンデンサは何を担い、村田製作所はどこを作るか
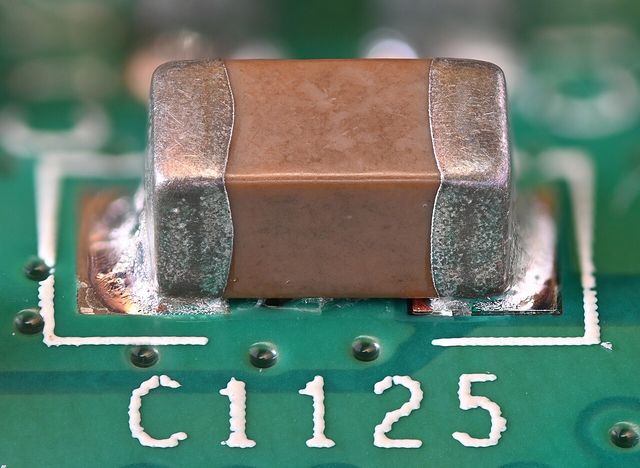
村田製作所が主力として説明するMLCCは、セラミックの薄い層と電極を重ねた電子部品です。電気を一時的に蓄えて放出し、電源の変動や回路の信号を整える用途があります。スマートフォンや車、データセンターの機器で使われますが、求められる容量、サイズ、耐久性などは用途によって異なります。
同社は、誘電体の材料、部品設計、生産設備の開発、製造、検査をつなぐ一貫生産を事業上の強みとして説明しています。薄いセラミック層を均一に作り、電極と重ねる工程には、材料だけでなく工法や設備の設計も関わります。部品を大量に供給する事業を読むときには、完成品の性能に加え、この製造工程と供給能力も見る必要があります。
ただし、会社の事業説明は競争力についての当事者の見方です。決算短信は材料内製や設備開発がコンデンサの利益を何億円押し上げたかを示していません。材料から製品までを自社で担うことと、個別の利益への寄与は分けて考えます。
スマートフォンだけではない、2026年3月期の用途別売上
村田製作所の2026年3月期の用途別売上収益では、通信が6529億円で35.7%、モビリティが4745億円で25.9%、コンピュータが3104億円で16.9%でした。残りは産業・その他が2503億円、家電が1427億円です。通信は最大の用途ですが、通信の全額がスマートフォン向けという意味ではありません。
前期との比較では、通信が3.1%減り、コンピュータが28.4%増えました。会社はスマートフォン向けのMLCCやインダクタが増えた一方、高周波モジュールと樹脂多層基板は減ったと説明します。コンピュータ向けでは、サーバー用のMLCCとリチウムイオン二次電池が増えました。「スマートフォン需要が減ったから同社の部品が一様に減った」とは読めません。
この用途別分類は会社の推定値で、2026年3月期から集計範囲が変わっています。決算短信の前期値は新しい区分に組み替えた比較値です。また、用途別と製品別は別の集計表なので、「コンピュータ向けMLCCの売上は何億円」といった交差する数字を両表から計算することはできません。
設備投資800億円は決定、回収はこれから確かめる
村田製作所の2026年3月期の設備投資実績は2478億円です。2026年7月31日公表の業績予想では、2027年3月期の設備投資を2550億円と見込んでいました。その後、2026年9月29日時点の統合報告書トップメッセージでは、2026年度に計画に基づく能力増強投資に加え、コンデンサ事業へ800億円の緊急設備投資を「意思決定した」と説明しています。
800億円は投資の決定額で、すでに支払った額ではありません。また、7月時点の2550億円という年度見通しに、その後の決定がどう反映されるかは、参照した資料だけでは確定できません。両者を足して「2027年3月期の設備投資は3350億円」と断定しないことが大切です。
投資の進み方も一様ではありません。生産子会社の出雲村田製作所では、2024年3月に着工した新生産棟が2026年4月に竣工しました。村田製作所は2026年度の本格稼働を目指すと発表しています。建物の完成と量産による売上・利益の計上は別の段階です。増産投資の成果は、稼働時期とその後の業績を確認して判断する必要があります。
設備投資が必要な理由として会社が示すのは、AIデータセンター向けなどのコンデンサ需要の拡大です。一方、売上が増えても利益が同じ割合で増えるとは限りません。2026年3月期には製品価格の値下がりと表面波フィルタ事業に関するのれんの減損が利益の重荷になり、生産高の増加やコスト削減が増益要因になりました。次の決算では、コンデンサ売上の伸びだけでなく、投資の実行額、コンポーネントの利益、他事業の損益を一緒に見ると、投資が事業全体の利益へつながっているかを確かめられます。
あわせて読みたいRELATED STORIES
出典・参考資料
- 村田製作所「2026年3月期 決算短信〔IFRS〕(連結)」(2026年4月30日、連結業績・製品別・用途別・セグメント別) ↗(新しいタブで開く)確認日:2026.10.10
- 村田製作所「コンデンサ」(製品・事業説明) ↗(新しいタブで開く)確認日:2026.10.10
- 村田製作所「高信頼・高性能を支える積層セラミックコンデンサ(MLCC)ラインアップ」(材料・工程の説明) ↗(新しいタブで開く)確認日:2026.10.10
- 村田製作所「業績予想」(2026年7月31日発表、設備投資見通し) ↗(新しいタブで開く)確認日:2026.10.10
- 村田製作所「Murata value report 2026 トップメッセージ」(2026年9月29日時点、追加投資の意思決定) ↗(新しいタブで開く)確認日:2026.10.10
- 村田製作所「出雲村田製作所での新生産棟竣工について」(2026年4月3日) ↗(新しいタブで開く)確認日:2026.10.10
- カバー写真原典:Giovanna 27 / Wikimedia Commons ↗(新しいタブで開く)確認日:2026.10.10
- 本文写真原典:Phiarc / Wikimedia Commons ↗(新しいタブで開く)確認日:2026.10.10
- カバー写真の利用条件:Creative Commons 表示 4.0 ↗(新しいタブで開く)確認日:2026.10.10
- 本文写真の利用条件:Creative Commons 表示—継承 4.0 ↗(新しいタブで開く)確認日:2026.10.10
画像の出典・利用条件
以下は元画像の説明と利用条件です。配信用に縮小・形式変換を行い、一覧では表示枠に合わせて一部を切り取って表示しています。
カバー画像
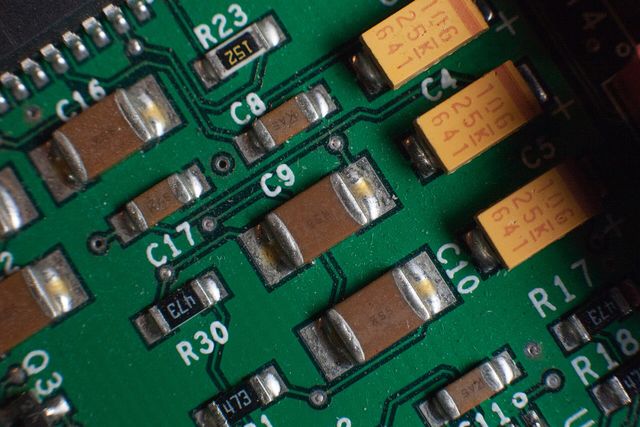
基板上の茶色の部品がセラミックコンデンサ。写真には別種の部品も写っています。村田製作所製品であることは確認されていません。写真:Giovanna 27 / Wikimedia Commons、CC BY 4.0。1920px幅の縮小版を使用し、表示枠で一部切り取り。
トップ・一覧・関連記事・特集のカバーにも、ここに記載した説明・利用条件が適用されます。
- Phiarc / Wikimedia Commons:基板にはんだ付けされた一般的な積層セラミックコンデンサの接写 ↗(新しいタブで開く)
CC BY-SA 4.0(掲載画像にも適用)(ライセンス(新しいタブで開く))。Commons提供1280px幅の縮小版を無加工で保存。表示枠で一部切り取り。確認日:2026.10.10