この記事の要点・目次
- 製造品出荷額等は、製品の出荷、加工賃、くず廃物の出荷、その他収入の合計です。
- 付加価値額は従業者規模によって算式が異なり、29人以下は粗付加価値額で集計します。
- 工場などの事業所と企業全体では集計単位も算式も違います。比率を企業の利益率へ読み替えられません。
製造品出荷額等は工場から出した製品や加工賃などの金額を足したものです。付加価値額はそこから材料や燃料など外から調達した分を差し引き、事業所が生み出した価値を捉えようとする数字です。
ただし、「出荷額から材料代を引けば付加価値額になる」と覚えるだけでは、実際の統計表を読めません。 在庫や減価償却を扱う方法が、事業所の従業者規模によって違うからです。2025年経済構造実態調査の定義と、同じ2024年の出荷額・付加価値額を使って、その違いを見ていきます。
製造品出荷額等は、製品を売った金額だけではない
2025年経済構造実態調査の製造品出荷額等は、2024年1月から12月までの製造品出荷額、加工賃収入額、くず廃物の出荷額、その他収入額の合計です。「等」の中に、製品の出荷以外の収入も入っています。
製造品出荷額は、その事業所が所有する原材料で作った製品を出荷した場合の工場出荷額です。同じ企業の別の事業所へ渡したものや、自家使用した最終製品も含まれます。企業の外へ販売した金額だけを集計しているわけではありません。
一方、別の企業が持つ材料や半製品に加工を加え、対価を受け取る場合は加工賃収入額になります。自分の材料を使って製品を出す仕事と、支給された材料を加工する仕事では、計上する金額の範囲が違うのです。
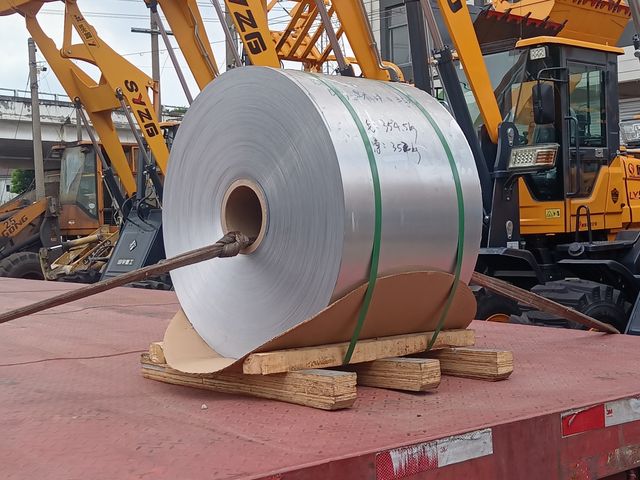
鋼板は、作る工場にとっては製品であり、買って加工する工場にとっては材料になります。材料、部品、完成品と工場を渡る間に、それぞれの出荷が生じます。したがって出荷額の合計を、そのまま最終製品の市場規模や、新しく生まれた価値の額として読むことはできません。
また、仕入れたものを加工せず売る転売品は「製造品出荷額」には入りませんが、転売収入は「その他収入額」の例に挙げられています。「製造品出荷額」と「製造品出荷額等」も、同じ範囲の数字ではありません。
付加価値額は、材料だけでなく在庫や設備の費用も確かめる
製造業事業所調査の付加価値額は、出荷額等に含まれる外部からの調達分などを差し引いて計算します。原典の「原材料・燃料・電力の使用額等」は材料代だけを意味しません。次の六つを足した金額です。
- 原材料使用額
- 燃料使用額
- 電力使用額
- 原材料や製品を支給して他社に加工を頼む委託生産費
- 保守・点検、検査・梱包など、製造等に関連する外注費
- 転売した商品の仕入額
さらに、従業者30人以上の事業所では、製造品と半製品・仕掛品の在庫の増減を加味し、推計した税額、原材料・燃料・電力使用額等、減価償却額を差し引きます。 仕掛品はまだ製造の途中にあるものです。在庫が年初から年末に増えた分は加算し、減った分は減算します。出荷した分だけで、その年の活動を捉える計算ではないことがわかります。
減価償却は設備などを取得した金額を、使用する期間にわたって費用へ配分する考え方です。この調査で差し引く減価償却額は、有形固定資産について当期分として記録した額です。設備を買った年の支払額を、そのまま丸ごと引く意味ではありません。
ここで引く税額は推計した酒税・たばこ税・揮発油税・地方揮発油税と、推計消費税額です。原典の推計消費税額には直接輸出分や原材料、設備投資を控除する手順があり、出荷額へ一律に10%を掛ける計算ではありません。
従業者29人以下の事業所では、出荷額等から上記の推計税額と原材料・燃料・電力使用額等を引いた「粗付加価値額」を使います。この式には、30人以上で使う在庫の増減も、減価償却額の控除もありません。
表は左右にスクロールできます。
| 事業所の規模 | 統計で使う金額 | 在庫の増減 | 減価償却額の控除 |
|---|---|---|---|
| 従業者30人以上 | 付加価値額 | 製造品、半製品・仕掛品を調整 | あり |
| 従業者29人以下 | 粗付加価値額 | この算式には含まれない | なし |
このため、「小規模事業所は減価償却を引かない」とだけ説明しても不十分です。二つの式では、在庫の扱いも違います。 全国や都道府県の「付加価値額」欄を読む際は、29人以下は粗付加価値額であるという表の注記まで確かめる必要があります。
食料品と化学工業では、二つの金額の大小が入れ替わる
同じ2024年の実績でも、製造品出荷額等が大きい業種が、付加価値額でも大きいとは限りません。2025年経済構造実態調査の地域別統計表・第1表から、全国計の食料品製造業と化学工業を取り出すと、次のようになります。
表は左右にスクロールできます。
| 業種 | 製造品出荷額等(兆円) | 付加価値額(兆円) |
|---|---|---|
| 食料品製造業 | 35.01 | 11.38 |
| 化学工業 | 34.39 | 12.69 |
金額は2024年1月〜12月の実績です。百万円単位の公表値を兆円に換算し、小数第2位に丸めています。付加価値額は、従業者29人以下の事業所では粗付加価値額です。
出荷額等は食料品製造業のほうが大きく、付加価値額は化学工業のほうが大きくなっています。出荷等の金額と、費用や在庫などを調整した金額では、見えるものが変わるのです。
ただし、この表は差が生じた原因まで示していません。化学工業の技術力や個々の企業の収益力が高いと結論づけたり、二つの金額を割った値を企業の営業利益率と呼んだりすることはできません。個人経営等を除いた事業所について、調査対象からの報告を基に全体を推計した統計です。
都道府県の規模を調べるなら製造業の都道府県ランキング、出荷額と働く人の数を比べるなら業種別ランキングへ進めます。どちらを読むときも、先に「何の金額・人数を比べるか」を決めると、順位の意味が明確になります。
同じ「付加価値額」でも、調査名と集計単位を読む
付加価値額という名前だけで、別の統計の計算式を持ち込むことも避けたいところです。2025年経済構造実態調査の「産業横断調査・企業等に関する集計」では、付加価値額を「売上高-費用総額+給与総額+租税公課」で計算しています。工場などの事業所を捉える製造業事業所調査とは、式も集計する単位も違います。
企業単位の統計では、支所を含む企業全体の主な事業によって一つの産業へ分類します。製造業の事業所単位の表では、場所ごとに活動を捉えます。同じ調査年で「製造業」「付加価値額」と書かれていても、両者を同じ数字として置き換えられません。
統計表を開いたら、金額を見る前に次の三点を確かめてみてください。
- 調査と単位:企業全体なのか、工場などの事業所なのか。
- 対象と期間:どの事業所を含み、何年の実績を集計しているか。
- 算式と注記:出荷額「等」に何を含み、付加価値額にどの調整をしているか。
出荷の規模を知りたいときは製造品出荷額等を、事業所が生み出した価値を統計の定義に沿って捉えたいときは付加価値額を選ぶ。そのうえで個々の会社を調べるなら、企業研究のための有価証券報告書の読み方を使い、事業別の売上や利益、製品、拠点を見ていきます。工場の統計から企業の決算へ進む際も、比べる単位と数字の意味を切り替えることが大切です。
出典・参考資料
- 総務省・経済産業省:2025年経済構造実態調査 製造業事業所調査 結果の概要(用語の解説16〜18頁、2026年7月29日公表) ↗(新しいタブで開く)確認日:2026.11.06
- 同調査:地域別統計表 第1表(全国・食料品製造業と化学工業) ↗(新しいタブで開く)確認日:2026.11.06
- 同調査:利用上の注意(対象と期間) ↗(新しいタブで開く)確認日:2026.11.06
- 総務省:2025年経済構造実態調査 産業横断調査・企業等に関する集計 結果の概要(1・25頁) ↗(新しいタブで開く)確認日:2026.11.06
- 国税庁:減価償却のあらまし(基本的な考え方を参照) ↗(新しいタブで開く)確認日:2026.11.06
- カバー写真・本文写真:Fumikas Sagisavas「Steel coils loaded on truck deck.jpg」 ↗(新しいタブで開く)確認日:2026.11.06
- カバー写真・本文写真の利用条件:CC0 1.0 ↗(新しいタブで開く)確認日:2026.11.06
画像の出典・利用条件
以下は元画像の説明と利用条件です。配信用に縮小・形式変換を行い、一覧では表示枠に合わせて一部を切り取って表示しています。
カバー画像
鋼板の出荷・材料の関連イメージ(中国、2024年8月21日撮影)。日本の統計調査対象や取引金額を示す写真ではありません。Fumikas Sagisavas / Wikimedia Commons / CC0 1.0。写真を切り抜き・縮小し、文字を合成。
- カバー写真・本文写真:Fumikas Sagisavas「Steel coils loaded on truck deck.jpg」 ↗(新しいタブで開く)
- カバー写真・本文写真の利用条件:CC0 1.0 ↗(新しいタブで開く)
トップ・一覧・関連記事・特集のカバーにも、ここに記載した説明・利用条件が適用されます。
- Fumikas Sagisavas / Wikimedia Commons:トラックの荷台に固定された大きな鋼板コイル ↗(新しいタブで開く)
CC0 1.0(ライセンス(新しいタブで開く))。原写真を無加工で掲載用原本に使用。配信時に比例縮小・形式変換。確認日:2026.11.06