この記事の要点・目次
- 原材料・製造途中の仕掛品・完成した製品には、回収前の資金がとどまっています。販売後も、掛売りなら入金まで時間がかかります。
- 利益は売上と費用の差、キャッシュフローは現金の流れです。売れていない在庫の原価と、未回収の売掛金を分けて読むと違いがわかります。
- 在庫を減らす判断は、数量・単価・使う予定・納期への影響をそろえて行います。帳簿上の評価減だけでは現金は戻りません。
在庫は、販売代金を回収するまでの間、材料や製造途中のもの、完成品の形で資金を使います。売上が立っても、代金を後で受け取る取引なら、その時点では現金は戻りません。利益が出ることと、支払いに使える現金があることには時間差があります。
メーカーの経営や取引を読むには、在庫の金額に加え、仕入先へ払う時期と顧客から受け取る時期をつなぐと理解しやすくなります。仮の製品100個の動きと村田製作所の決算から、その関係を見ていきます。
原材料・仕掛品・製品は、売上になる前の資産
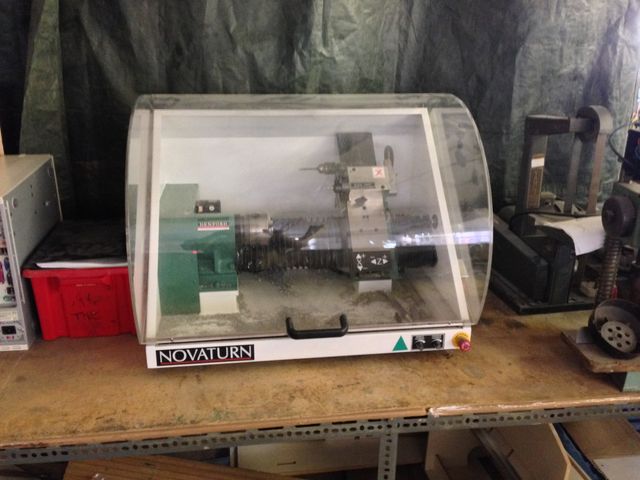
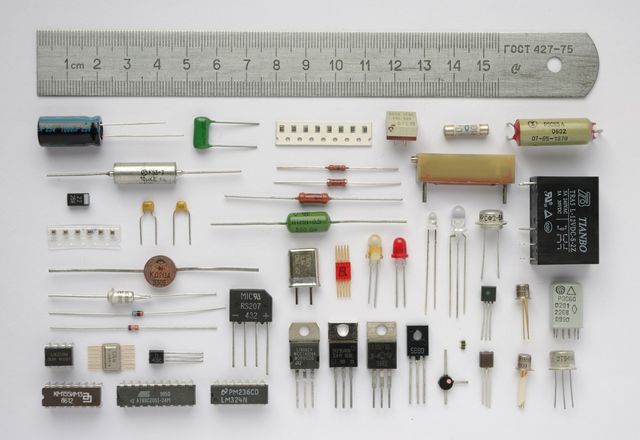
メーカーの在庫には、倉庫に置いた完成品のほか、これから使う原材料と、製造途中の仕掛品(しかかりひん)が含まれます。日本基準の企業会計基準第9号も、原材料・仕掛品・製品などを棚卸資産の範囲に挙げています。
表は左右にスクロールできます。
| 工程上の状態 | 在庫の例 | 次に必要なこと |
|---|---|---|
| 原材料 | 加工前の金属、組み込む部品 | 必要な製品へ投入する |
| 仕掛品 | 加工・組立の途中にあるもの | 残りの工程を終える |
| 製品 | 完成し、出荷を待つもの | 顧客へ販売する |
原材料を買い、加工を進めると、材料代や製造にかかった費用が在庫の取得原価になります。日本政策金融公庫の「勘定科目の説明」では、期首の製品在庫と当期に製造・仕入れた原価の合計から、期末の製品在庫を引いて売上原価を計算します。売上原価は、売れた製品に対応する原価です。
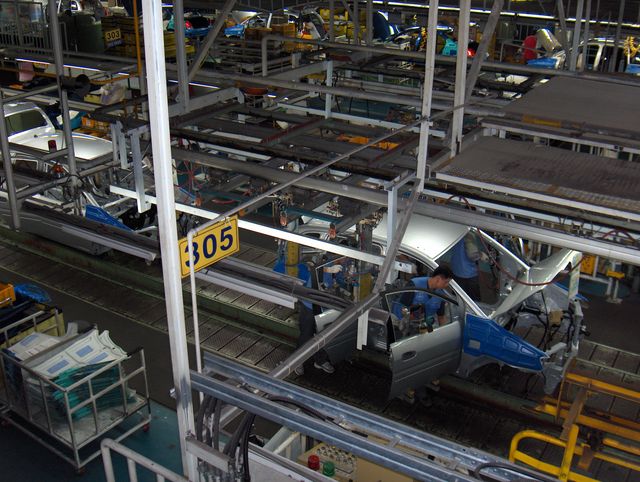
ここに、支出と利益のずれが生まれます。材料代などの支払いが済んでいても、売れずに残った分の原価は在庫として資産に残ります。製品が売れたとき、その製品に対応する原価を売上と合わせて利益の計算へ移すのです。
粗利益30万円でも、入金までは100万円が出ている
編集部の仮例として、材料・加工などに計100万円を現金で支払い、同じ原価の製品を100個完成させたメーカーを考えます。1個の原価は1万円。そのうち60個を1個1万5,000円で販売し、代金90万円は翌月に受け取る契約とします。
販売した時点の売上は90万円、売上原価は60万円で、差額の粗利益は30万円です。一方、製造に使った100万円は支払済みで、販売代金はまだ入っていません。
表は左右にスクロールできます。
| 場面 | 製品在庫 | 売掛金 | 現金の増減累計 |
|---|---|---|---|
| 100個の完成後 | 100万円 | 0円 | −100万円 |
| 60個を掛売りした後 | 40万円 | 90万円 | −100万円 |
| 代金90万円を受け取った後 | 40万円 | 0円 | −10万円 |
売掛金は、販売代金をこれから受け取る権利です。残る40個の在庫も、売掛金90万円も資産ですが、そのまま支払いに使える現金とは形が違います。代金を回収した後も、この例では現金は取引開始時より10万円少なく、原価40万円の在庫が残ります。
この表は時間差を説明するための単純化した例です。製造原価には現金支出だけを含め、期首在庫、買掛金、減価償却、販売管理費、税金などは置いていません。粗利益30万円を、会社全体の最終利益や手元資金と読み替えないでください。
在庫と売掛金を、仕入先への支払いと合わせて読む
メーカーが材料代を後で払う契約なら、支払前には買掛金が残ります。買掛金は仕入先への未払い代金です。金融庁の「逆引き着眼点」は、営業取引に必要な運転資金を、売上債権・棚卸資産・仕入債務の3要素で整理しています。
営業取引の運転資金の目安=売上債権+棚卸資産−仕入債務
たとえば売掛金などの売上債権が300万円、在庫が200万円、買掛金などの仕入債務が150万円なら、目安は350万円です。まだ現金になっていない債権と在庫から、まだ支払っていない仕入代金を差し引いています。この350万円も編集部の仮例で、借入必要額を算定したものではありません。給与・税金・借入返済などを含めた実際の支払予定は、別に確認します。
同じ関係を日数で捉えるのが、CCC(キャッシュ・コンバージョン・サイクル、現金化までの期間)です。日本政策金融公庫の調査月報2026年2月号に掲載された野間幹晴教授の解説では、売上債権の回収日数に在庫の保有日数を足し、仕入債務の支払日数を引いて求めます。決算から日数を計算するときは、売上債権には1日当たりの売上高、在庫と仕入債務には1日当たりの売上原価を使うという分母の違いもあります。
入金が遅い、在庫を長く持つ、仕入代金を早く払う。ほかの条件が同じなら、いずれも資金を先に用意する期間を長くする方向に働きます。納入量や支払条件を扱う調達の仕事と、営業が確認する回収条件は、こうしてつながっています。
村田製作所の決算で、利益と営業キャッシュフローを比べる
村田製作所の2026年3月期の連結決算は、当期利益が前期より増えた一方、営業活動によるキャッシュフローは減りました。営業キャッシュフロー(CF)は、本業の活動に伴う現金の出入りをまとめたものです。
次の表は、同社が2026年4月30日に公表した決算短信の連結キャッシュ・フロー計算書から整理しました。単位は百万円、両期とも4月から翌年3月までの1年間で、会計基準はIFRSです。「当期利益」は非支配持分も含む値です。
表は左右にスクロールできます。
| 項目 | 2025年3月期 | 2026年3月期 |
|---|---|---|
| 当期利益 | 232,973 | 233,781 |
| 棚卸資産の増減額(△は増加) | 28,944 | △16,847 |
| 営業活動によるキャッシュフロー | 451,905 | 425,222 |
棚卸資産の行は、利益から営業キャッシュフローへ調整する項目です。2026年3月期は、在庫の増加を利益から差し引く側に記載しています。期末の在庫残高そのものを示す行ではありません。
同じ表には減価償却費、減損損失、債権・債務の増減、法人所得税の支払いなども載ります。在庫だけで全体の変化を説明せず、それぞれの調整をたどると、利益と現金が違う動きをした理由を読めます。貸借対照表の期首・期末の在庫差額も、為替などの影響を含み得るため、このCF調整額と区別します。
減らす前に、どの在庫が何を待っているかを確かめる
在庫の判断では、原材料・仕掛品・製品のどこに、何のための在庫があるかを確かめます。受注に備えた部品と、使う予定を失った部品では、同じ金額でも取る対応が変わります。
- 生産管理は、どの注文や販売計画に使う在庫か、どの工程で止まっているかを確認する。
- 調達は、必要量と発注単位、次の入荷までの時間、支払予定を確認する。
- 営業は、売れ残りの見通しに加え、販売済みの代金をいつ回収するかを確認する。
- 経理・財務は、数量と単価の変化、評価損、入出金の予定をつなぐ。
これは本記事で仕組みを業務へ当てはめた確認項目です。たとえば在庫金額が増えても、数量が増えたのか、材料単価が上がったのかで状況は違います。製造途中の滞留なら、受注から完成までの工程も見る必要があります。関係部署との調整は、生産管理の仕事内容で詳しく説明しています。
仕掛品の滞留を追う際は、Excelでの生産管理を見直す方法で、注文・工程の状態・数量・更新時点を分ける考え方を確認できます。
必要なときにすぐ調達できない部品を保有していれば、顧客への納期を支えられる場合があります。生産量をまとめれば、品種を切り替える段取りの負担を分散できます。資金が在庫にとどまる負担と、納期や生産を支える役割を合わせて考えるのです。
帳簿上の在庫が減った場合も、売れて現金へ戻ったのかを確かめます。日本基準では、通常販売目的の在庫の正味売却価額が取得原価を下回ると、帳簿価額を切り下げ、その差額を費用にする扱いがあります。正味売却価額は、見込売価から追加の製造費や販売に直接かかる費用を引いた金額です。この評価減は、現金の回収を伴いません。
生産量をまとめる理由と在庫の関係は、個別生産・ロット生産・連続生産の比較で説明しています。企業の決算資料を読む順序は、製造業の企業研究も参照してください。
出典・参考資料
- 企業会計基準委員会「棚卸資産の評価に関する会計基準」第3・6-2・7・17項(日本基準) ↗(新しいタブで開く)確認日:2026.10.16
- 日本政策金融公庫「勘定科目の説明」売上原価 ↗(新しいタブで開く)確認日:2026.10.16
- 金融庁「逆引き着眼点」運転資金・製造業(本文4・8ページ) ↗(新しいタブで開く)確認日:2026.10.16
- 日本政策金融公庫 調査月報2026年2月号、野間幹晴「ワーキングキャピタル・マネジメントによるキャッシュフロー創出」(本文36〜37ページ) ↗(新しいタブで開く)確認日:2026.10.16
- 村田製作所「2026年3月期 決算短信[IFRS](連結)」連結キャッシュ・フロー計算書(2026年4月30日、添付23ページ) ↗(新しいタブで開く)確認日:2026.10.16
- カバー写真の原典:Adamhallgmbh「Adam Hall Lager.JPG」 ↗(新しいタブで開く)確認日:2026.10.16
- カバー写真の利用条件:CC BY-SA 3.0 DE(掲載画像にも適用) ↗(新しいタブで開く)確認日:2026.10.16
画像の出典・利用条件
以下は元画像の説明と利用条件です。配信用に縮小・形式変換を行い、一覧では表示枠に合わせて一部を切り取って表示しています。
カバー画像
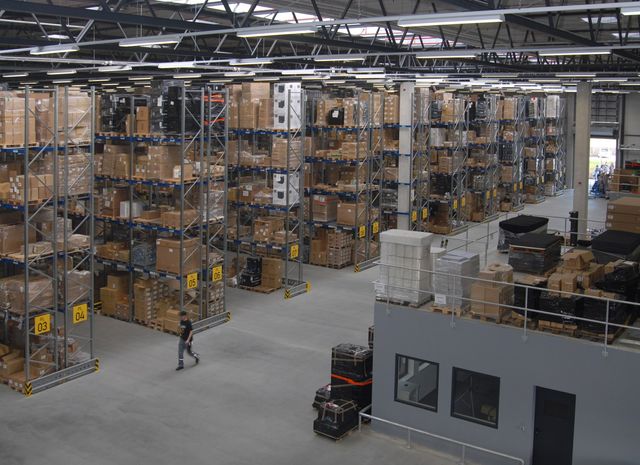
Adam Hallの倉庫「Adam Hall Lager」(2008年)。写真:Adamhallgmbh/Wikimedia Commons/CC BY-SA 3.0 DE(掲載画像にも適用)。縮小・JPEG再圧縮、配信時に形式変換。村田製作所や本文の仮例の現場ではありません。
- カバー写真の原典:Adamhallgmbh「Adam Hall Lager.JPG」 ↗(新しいタブで開く)
- カバー写真の利用条件:CC BY-SA 3.0 DE(掲載画像にも適用) ↗(新しいタブで開く)
トップ・一覧・関連記事・特集のカバーにも、ここに記載した説明・利用条件が適用されます。
- Anonyme / Wikimedia Commons:工場の組立ラインに、まだ完成していない自動車の車体が並んでいる ↗(新しいタブで開く)
CC BY-SA 3.0(掲載画像にも適用)(ライセンス(新しいタブで開く))。原寸JPEGを再利用。配信時に縮小・形式変換。色補正・トリミングなし。確認日:2026.10.16